Jurnalul de Arges
Curtea de Conturi la Consiliul Judeţean. Cheltuieli de personal supraevaluate cu peste 600 de mii de lei şi bani plătiţi pentru lucrări neexecutate

Un raport de audit financiar elaborat de auditori ai Curții de Conturi a României, aferent situațiilor financiare pe anul 2024 ale Județului Argeș, administrat prin Consiliul Județean, relevă, în general, conformitatea la cadrul de raportare instituit prin normele financiare prevăzute în legislație. Doar că au fost identificate și aspecte care, constituind o opinie cu rezerve față de concluzia generală, au dus la constatarea unor erori cu influențe semnificative, fără a fi generalizate.
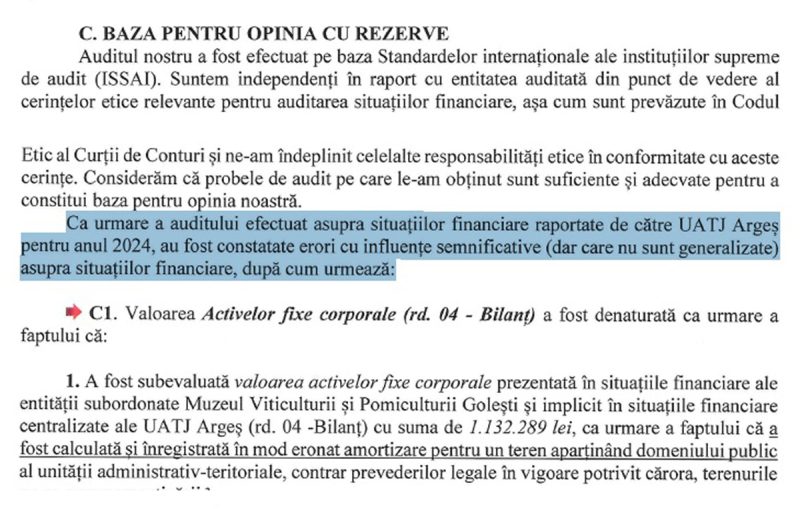
Neregulile indicate de raportul de audit fac referire la denaturarea valorii activelor fixe corporale (șase cauze provocatoare), la denaturarea valorii creanțelor Județului (trei nereguli), la diminuarea elementului bilanțier „isponibilități” la afectarea valorii indicatorilor „mprumuturi pe termen lung” și „atorii comerciale și alte datorii” (patru cauze) și la denaturarea valorii sumelor primite de la UE și PNRR. Plus că au fost supraevaluate valorile cheltuielilor cu bunurile și serviciile, ale cheltuielilor cu proiectele europene și ale cheltuielilor cu active nefinanciare. Și supraevaluare a fost constatată și la cheltuielile de personal. De exemplu, la Teatrul Alexandru Davila și Spitalul Județean, situația e greu de explicat administrativ: pentru 19 active fixe, amortizarea calculată și înregistrată depășea chiar valoarea de intrare a bunurilor. Situațiile financiare au fost astfel subevaluate cu 394.191 lei. Iar la Muzeul Golești, un teren aparținând domeniului public a fost amortizat contabil, deși legislația stabilește că terenurile nu se amortizează. Rezultatul a fost o subevaluare a activelor fixe cu 1.132.289 lei.
Lucrări neefectuate, dar plătite cu bani europeni
Sunt prezentate trei exemple de supraevaluare a cheltuielilor cu proiectele finanțate din fonduri externe nerambursabile. Unul este cel al evidențierii în situațiile financiare a unor cheltuieli reprezentând contravaloarea lucrărilor nepuse în operă, dar acceptate la plată pentru obiectivul de investiții ”Conservarea și consolidarea Cetății Poienari”, cheltuieli în valoare de 86.906 lei și pentru care au fost calculate majorări de întârziere de 7.822 lei. În timpul misiunii de audit situația a fost rezolvată, rămânând de încasat doar majorările de întârziere. Apoi, au apărut cheltuieli de 43.940 lei reprezentând plăți nelegale pentru unele lucrări care nu au fost executate conform proiectului tehnic la ”Restaurarea Galeriei de Artă Rudolf Schweitzer-Cumpăna”. Ordonatorul principal de credite, adică președintele Consiliului Județean Argeș, Ion Mînzînă, a fost nevoit ca în timpul efectuării auditului financiar să ia măsuri pentru remedierea acestei probleme, la mijloc fiind și majorări de întârziere. Iar a treia situație de cheltuieli nejustificate a fost cea întâlnită la executarea contractului de proiectare și execuție pentru ”Extindere și dotare spații de urgență și amenajări incinta Spitalului Județean de Urgență Pitești”. O valoare de ”doar” 16.475 lei care așa a rămas, fiindcă în timpul auditului nu s-au dispus măsuri pentru remedierea abaterii constatate.


Salarii și sporuri acordate în mod necuvenit
La salarii plusul a fost de 675.781 lei ca urmare a supraevaluării cheltuielilor de personal. Patru erori au fost identificate aici. La Serviciul Public Județean de Pază și Ordine au fost evidențiate cheltuieli de personal care exced cadrului de reglementare în vigoare cu suma de 96.294 lei reprezentând contravaloarea drepturilor de natură salarială stabilite și acordate necuvenit prin majorarea peste nivelul prevăzut de lege a salariilor de bază aferente anului 2024. Tot la Pază și Ordine, structură subordonată instituției condusă de Ion Mînzînă, s-a descoperit faptul că s-au acordat aiurea sporuri pentru muncă de noapte și în timpul sărbătorilor legale în valoare de 474.183 lei, la care s-au adăugat 28.689 lei majorări de întârziere calculate până la data auditului.
La Biblioteca Județeană ”Dinicu Golescu” eroarea totală, adică suma de bază și majorările, a avut valoarea de 105.179 lei. Și asta pentru că s-au acordat în mod necuvenit sporuri pentru condiții de muncă în cuantum mai mare decât cel real cuvenit. Iar la Spitalul de Boli Cronice Ștefănești, eroarea a fost de 6.315 lei, de la includerea în mod eronat a indemnizației de hrană în baza de calcul a indemnizației de concediu de odihnă cuvenită salariaților.
Pentru toate erorile neremediate în timpul desfășurării misiunii de audit, termenul de rezolvare este de șase luni de la comunicarea raportului de audit, adică o jumătate de an începând cu data de 23 septembrie 2026.
Cătălin I Butoiu